Kredyt w Hiszpanii – sprawdź, na jaką nieruchomość Cię stać
Czy naprawdę musisz mieć całą kwotę, żeby kupić nieruchomość w Hiszpanii?
Nie. I właśnie dlatego warto sprawdzić, ile naprawdę może kosztować Cię finansowanie zakupu nieruchomości w Hiszpanii — szczególnie jeśli część kapitału chcesz zachować na inwestycje, biznes albo po prostu jako swoją poduszkę finansową.
Hiszpański rynek kredytów hipotecznych jest otwarty na nabywców zagranicznych i nierezydentów. Nie musisz więc mieszkać w Hiszpanii, pracować w Hiszpanii ani otrzymywać wynagrodzenia od hiszpańskiego pracodawcy, żeby ubiegać się o kredyt hipoteczny w hiszpańskim banku.
I to jest jedna z rzeczy, które warto wiedzieć, zanim założysz:
„Hiszpania? Pewnie muszę zapłacić wszystko gotówką lub wziąć kredyt u siebie w kraju”.
Chcesz sprawdzić możliwości finansowania swojej nieruchomości w Hiszpanii?
Sprawdź, jak pomagamy w uzyskaniu kredytu hipotecznego ↘
Najpierw sprawdźmy liczby
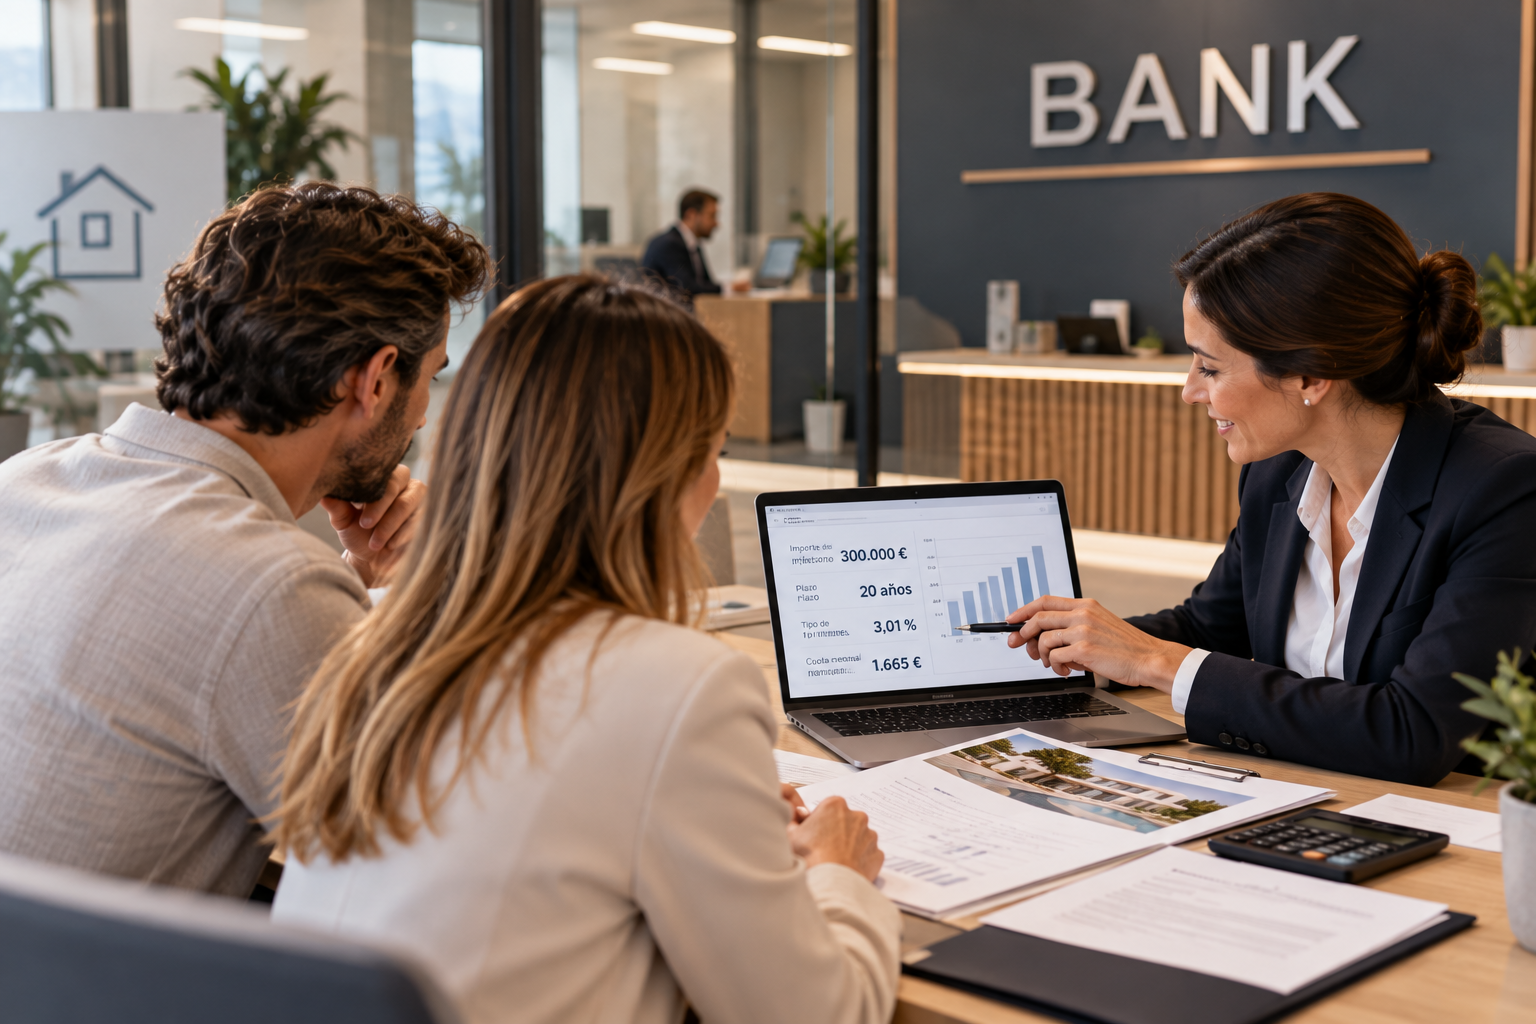
Wyobraź sobie, że potrzebujesz 300 000 € kredytu na 20 lat.
Nie porównujemy tutaj ceny nieruchomości. 300 000 € to kwota finansowania, dzięki której możemy zobaczyć, jak różnica w oprocentowaniu przekłada się na realne pieniądze.
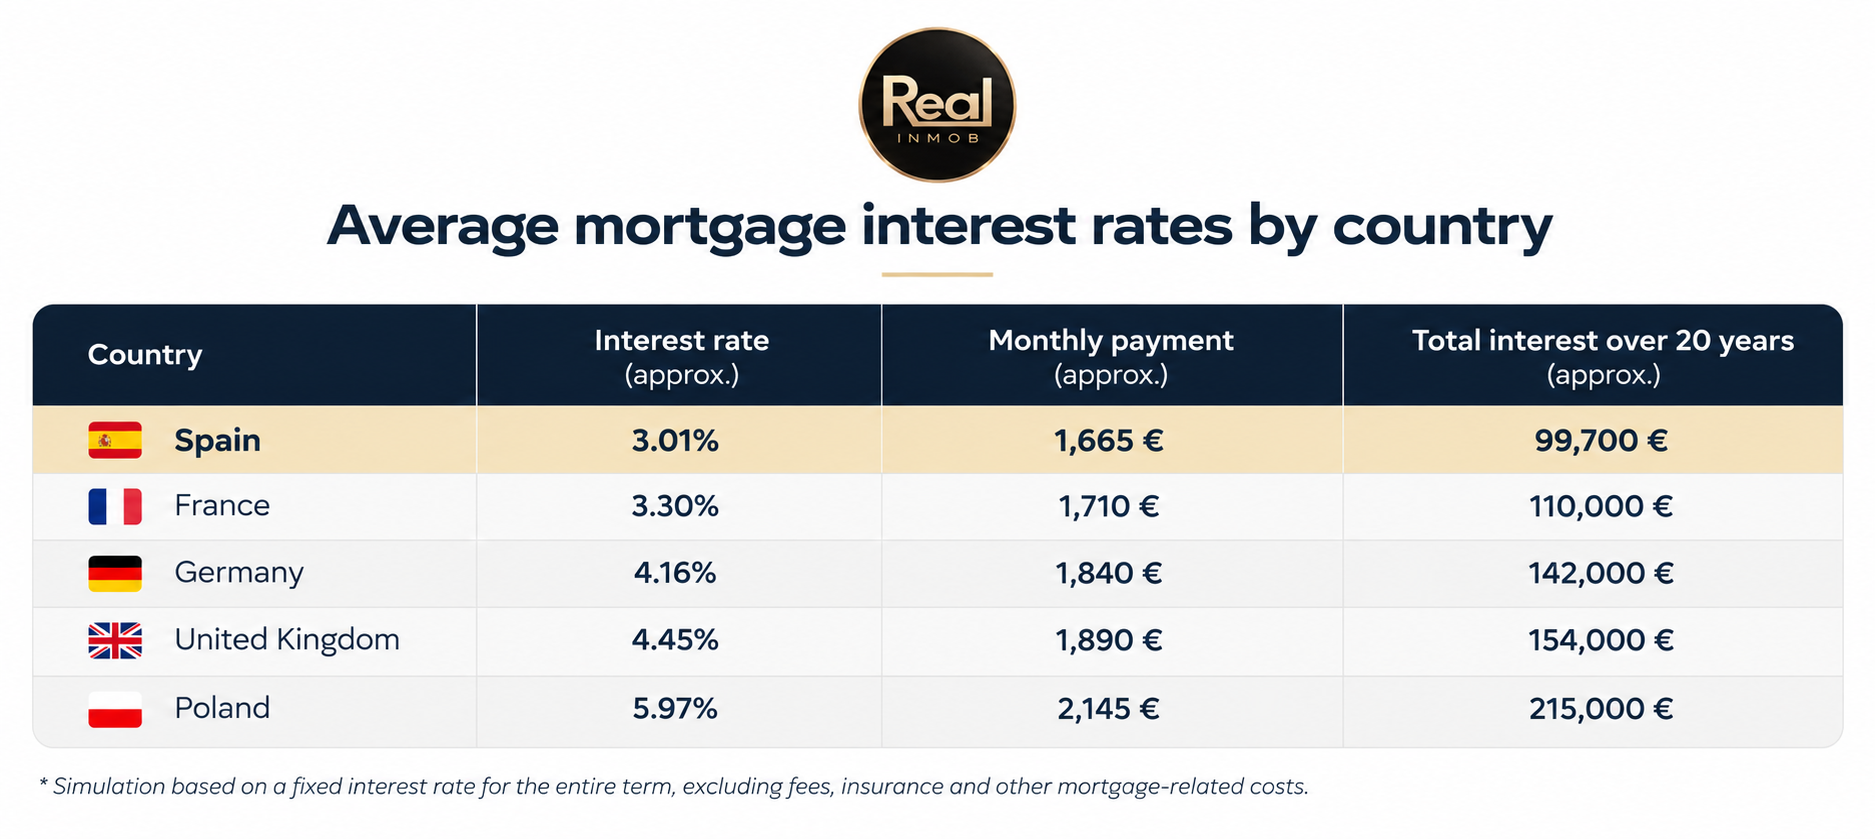
Orientacyjne średnie oprocentowanie kredytów mieszkaniowych w poszczególnych krajach daje następujący obraz:
🇪🇸 Hiszpania
Oprocentowanie: 3,01% rocznie
Przy standardowym systemie rat równych miesięczna rata wynosi około 1 665 €.
Odsetki przez 20 lat: ok. 99 700 €
🇫🇷 Francja
Oprocentowanie: ok. 3,30%
Rata: ok. 1 710 € / miesiąc
Odsetki przez 20 lat: ok. 110 000 €
🇩🇪 Niemcy
Oprocentowanie: ok. 4,16%
Rata: ok. 1 840 € / miesiąc
Odsetki przez 20 lat: ok. 142 000 €
🇬🇧 Wielka Brytania
Oprocentowanie: ok. 4,45%
Rata: ok. 1 890 € / miesiąc
Odsetki przez 20 lat: ok. 154 000 €
🇵🇱 Polska
Oprocentowanie: ok. 5,97%
Rata: ok. 2 145 € / miesiąc
Odsetki przez 20 lat: ok. 215 000 €
* Symulacja przy stałym oprocentowaniu przez cały okres, bez prowizji, ubezpieczeń i innych kosztów kredytu.
Źródło dla przykładu Hiszpanii: kalkulacja własna dla oprocentowania 3,01% rocznie i 20-letniego okresu kredytowania, przy standardowym systemie rat równych.
Jak widać, różnica wcale nie jest kosmetyczna!
Przy takim samym kredycie 300 000 € i okresie 20 lat różnica między przykładowym finansowaniem w Hiszpanii a Polską to około:
480 € mniej miesięcznie
i około
115 000 € mniej odsetek w całym okresie.
Ta różnica może mieć znaczenie dla całej inwestycji
Przy kredycie na 300 000 € nie mówimy o różnicy kilku czy kilkunastu euro miesięcznie. Różnica w oprocentowaniu może przełożyć się na dziesiątki tysięcy euro w całym okresie kredytowania.
Dlatego jeśli planujesz zakup nieruchomości w Hiszpanii, warto sprawdzić nie tylko cenę nieruchomości, ale również gdzie i na jakich warunkach sfinansujesz jej zakup.
I właśnie dlatego hiszpańska hipoteka może być interesującą opcją również dla osoby, która mieszka i zarabia w innym kraju Europy.
Oczywiście rzeczywiste oferty bankowe zależą od profilu klienta, wysokości wkładu własnego, rodzaju oprocentowania, dochodów i innych parametrów. Dlatego potraktuj te wyliczenia jako punkt odniesienia – pokazują jednak realną różnicę w kosztach finansowania pomiędzy poszczególnymi krajami.
Co ważne, kredyt hipoteczny może finansować zarówno zakup nieruchomości z rynku pierwotnego, jak i rynku wtórnego.
Czy jako cudzoziemiec mogę dostać kredyt w Hiszpanii?
Tak. Hiszpańskie banki mają rozwiązania dla zagranicznych klientów i nierezydentów z różnych części świata. Dotyczy to zarówno klientów z różnych krajów europejskich, jak i kupujących z innych rynków międzynarodowych, na przykład ze Stanów Zjednoczonych, Kanady czy Zjednoczonych Emiratów Arabskich, w tym Dubaju.
Przykładowo CaixaBank w ramach swojej oferty dla zagranicznych nabywców prowadzi proces hipoteczny dla klientów mieszkających w wielu krajach i deklaruje finansowanie do 70% wartości nieruchomości, w zależności od profilu klienta i warunków finansowania.
To oznacza, że hiszpańska pensja nie jest warunkiem uzyskania hiszpańskiego kredytu.
Bank może analizować dochody uzyskiwane w Twoim kraju zamieszkania, ich stabilność, zobowiązania, historię kredytową i inne elementy Twojej sytuacji finansowej.
Dochody uzyskujesz poza Hiszpanią? To nie musi być przeszkodą w uzyskaniu finansowania.
Zapytaj o możliwości kredytowe ↘
70% finansowania — co to oznacza w praktyce?
Załóżmy nieruchomość za:
430 000 €
Przy finansowaniu na poziomie 70%:
300 000 € — kredyt hipoteczny
130 000 € — Twój kapitał
Do tego dochodzą podatki i koszty związane z zakupem.
Czyli nie musisz wyłożyć z własnej kieszeni pełnych 430 000 €.
W przypadku oferty CaixaBank dla zagranicznych nabywców bank wskazuje finansowanie do 70%, a po stronie kupującego pozostaje 30% ceny oraz środki na podatki i pozostałe koszty transakcyjne. W zależności od sytuacji oznacza to około 42–45% wartości nieruchomości w środkach własnych, jeśli uwzględnić również te dodatkowe koszty.
Jeśli nieruchomość kosztuje 430 000 €, nie oznacza to więc, że musisz mieć na koncie całą tę kwotę.
Przy finansowaniu na poziomie 70% mówimy o około 300 000 € kredytu i 130 000 € wkładu własnego, plus koszty zakupu.
Dlatego warto sprawdzić:
„Ile własnego kapitału potrzebuję i jaki kredyt mogę otrzymać?”
To właśnie ta kalkulacja pokazuje, czy dana nieruchomość rzeczywiście mieści się w Twoim budżecie.
Kto kupuje nieruchomości w Hiszpanii na kredyt?
Hiszpania od lat przyciąga kupujących z całej Europy, a zagraniczni nabywcy stanowią istotną część rynku nieruchomości.
Co ciekawe, według danych CaixaBank Research za pierwszą połowę 2025 roku Niemcy odpowiadali za 17,1% wniosków o hipoteki składanych przez nierezydentów. Brytyjczycy byli natomiast liderem pod względem liczby zakupów nieruchomości przez zagranicznych nabywców.
To pokazuje skalę zjawiska.
Hiszpańska hipoteka dla cudzoziemca nie jest więc niszowym rozwiązaniem przygotowanym dla jednej konkretnej narodowości.
To normalny element hiszpańskiego rynku nieruchomości.
Bank nie patrzy tylko na wysokość pensji
Przy ocenie wniosku hipotecznego znaczenie ma znacznie więcej niż sama wysokość dochodu.
Bank może analizować między innymi:
stabilność zatrudnienia lub działalności gospodarczej,
wysokość i źródło dochodów,
istniejące zobowiązania,
historię kredytową,
wiek kredytobiorcy,
kraj rezydencji podatkowej,
walutę, w której uzyskujesz dochody,
wysokość wkładu własnego,
wartość i rodzaj nieruchomości.
Dlatego dwie osoby zarabiające dokładnie tyle samo mogą otrzymać zupełnie różne decyzje kredytowe.
Liczy się cały profil finansowy.
Kredyt wcale nie musi oznaczać „życia na kredyt”
Po co brać kredyt, skoro można kupić nieruchomość za gotówkę?
Bo tutaj nie chodzi o to, czy możesz zapłacić całość. Chodzi o to, czy chcesz zamrażać cały swój kapitał w jednej nieruchomości.
Jeżeli masz 430 000 € i możesz kupić nieruchomość za gotówkę, możesz też rozważyć wykorzystanie części kapitału jako wkładu własnego, a pozostałą część sfinansować kredytem.
Pozostałe środki możesz zachować jako:
kapitał inwestycyjny,
rezerwę finansową,
środki na rozwój biznesu,
albo po prostu dodatkowe zabezpieczenie.
Kredyt hipoteczny może być więc nie tylko sposobem na zakup nieruchomości, na którą Cię „nie stać”.
Może być również narzędziem do zarządzania własnym kapitałem.
Chcesz sprawdzić, jak sfinansować zakup nieruchomości w Hiszpanii i jednocześnie zachować część własnego kapitału?
Napisz do nas ↘
Zanim kupisz — sprawdź finansowanie
Nie musisz najpierw wybierać nieruchomości, a dopiero później zastanawiać się, czy możesz ją kupić.
W Real Inmob pomagamy sprawdzić możliwości finansowania i dopasować zakup do Twojego budżetu, a następnie przeprowadzamy Cię przez cały proces — od wyboru nieruchomości, przez kredyt i formalności, aż po finalizację transakcji.
Sprawdź, na jaką nieruchomość w Hiszpanii naprawdę możesz sobie pozwolić.
Zobacz pełen zakres naszej usługi 360° ↘
Chcesz sprawdzić możliwości finansowania swojej nieruchomości w Hiszpanii?
Obrazy
Udostępnij


 Wróć