Hipoteca en España – Descubre qué vivienda puedes permitirte
¿Realmente necesitas tener todo el dinero para comprar una propiedad en España?
No. Y precisamente por eso merece la pena comprobar cuánto puede costarte realmente financiar la compra de una propiedad en España, especialmente si quieres conservar parte de tu capital para inversiones, tu negocio o simplemente como reserva financiera.
El mercado hipotecario español está abierto a compradores extranjeros y no residentes. Por lo tanto, no necesitas vivir en España, trabajar en España ni recibir un salario de un empleador español para solicitar una hipoteca en un banco español.
Y esto es algo que conviene saber antes de pensar:
«¿España? Seguramente tendré que pagarlo todo en efectivo o pedir la hipoteca en mi propio país».
¿Quieres comprobar las posibilidades de financiación de tu propiedad en España?
Descubre cómo podemos ayudarte a conseguir una hipoteca ↘
Primero, veamos los números
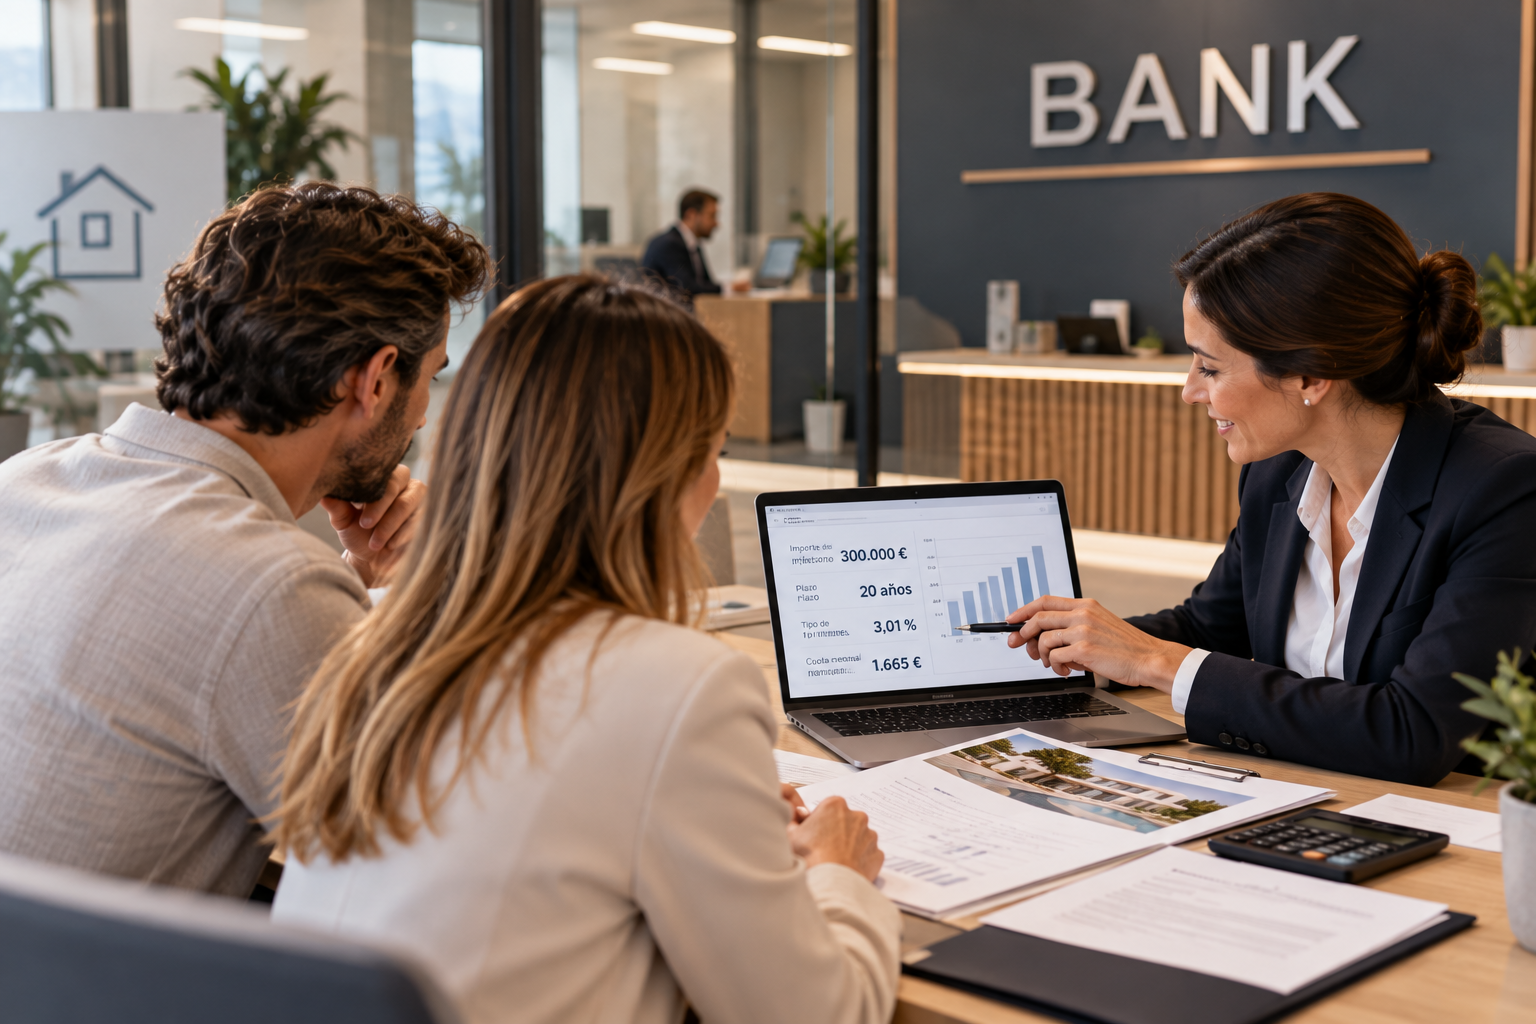
Imagina que necesitas una hipoteca de 300.000 € a 20 años.
No estamos comparando aquí el precio de la propiedad. Los 300.000 € representan el importe de la financiación, lo que nos permite ver cómo las diferencias en los tipos de interés se traducen en dinero real.
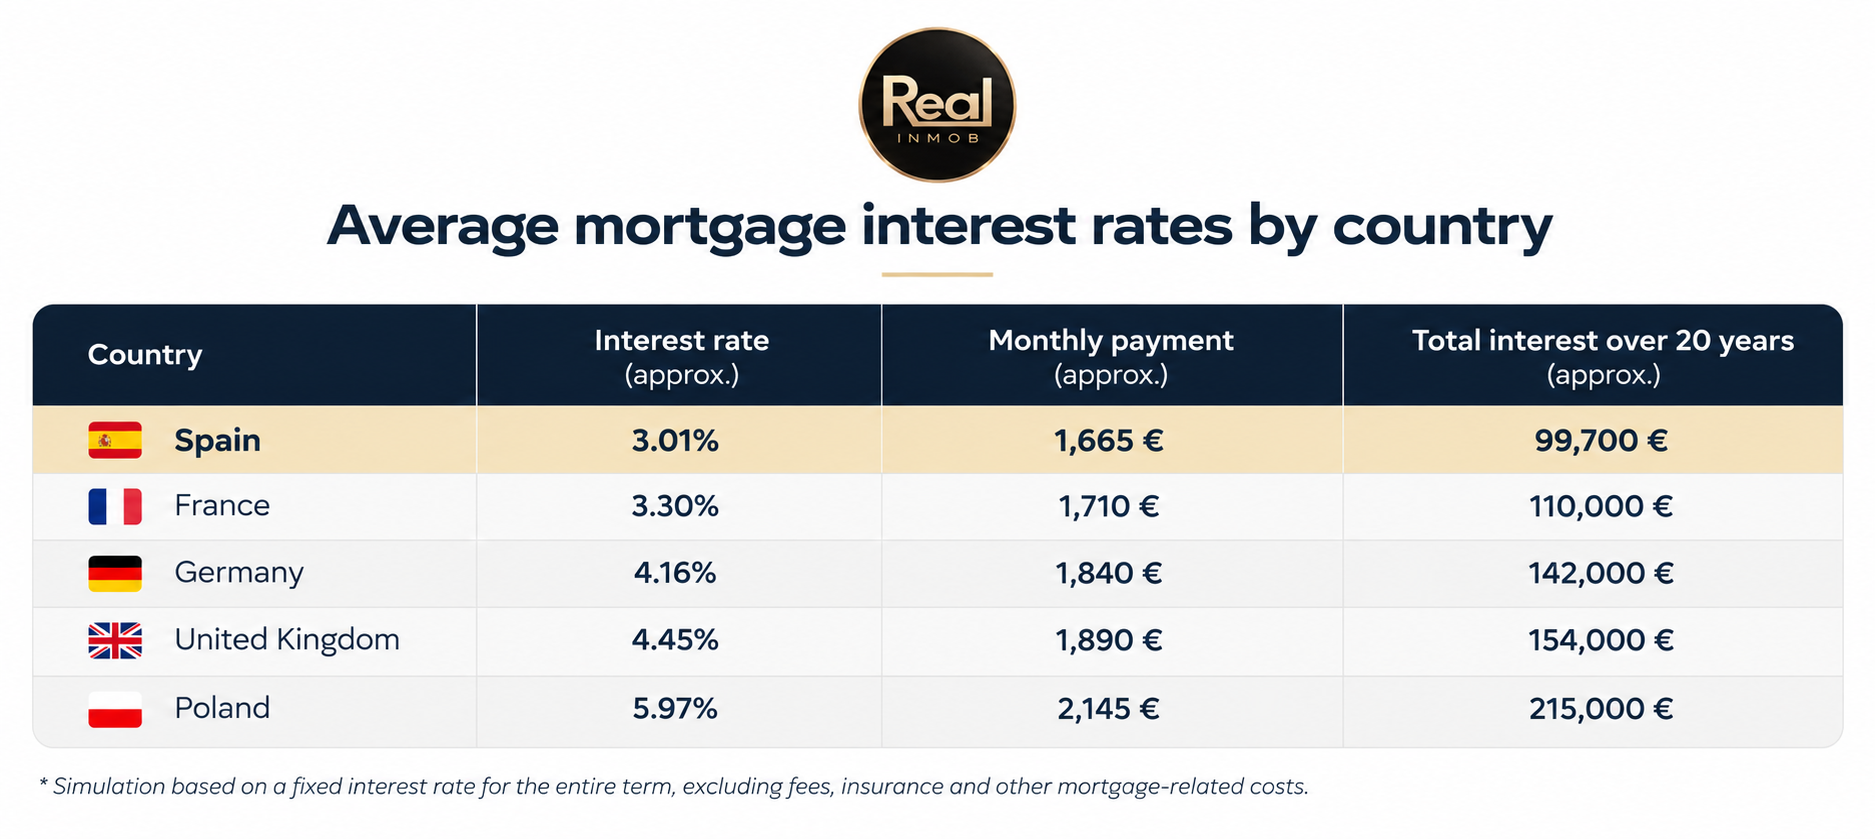
Los tipos de interés hipotecarios orientativos en los distintos países muestran el siguiente escenario:
🇪🇸 España
Tipo de interés: 3,01 % anual
Con el sistema estándar de cuotas iguales, la cuota mensual sería de aproximadamente 1.665 €.
Intereses durante 20 años: aprox. 99.700 €
🇫🇷 Francia
Tipo de interés: aprox. 3,30 %
Cuota: aprox. 1.710 € / mes
Intereses durante 20 años: aprox. 110.000 €
🇩🇪 Alemania
Tipo de interés: aprox. 4,16 %
Cuota: aprox. 1.840 € / mes
Intereses durante 20 años: aprox. 142.000 €
🇬🇧 Reino Unido
Tipo de interés: aprox. 4,45 %
Cuota: aprox. 1.890 € / mes
Intereses durante 20 años: aprox. 154.000 €
🇵🇱 Polonia
Tipo de interés: aprox. 5,97 %
Cuota: aprox. 2.145 € / mes
Intereses durante 20 años: aprox. 215.000 €
* Simulación con un tipo de interés fijo durante todo el periodo, sin incluir comisiones, seguros ni otros costes asociados a la hipoteca.
Fuente para el ejemplo de España: cálculo propio basado en un tipo de interés anual del 3,01 % y un plazo de 20 años, utilizando el sistema estándar de cuotas iguales.
Como puedes ver, la diferencia no es precisamente insignificante.
Con la misma hipoteca de 300.000 € y un plazo de 20 años, la diferencia entre la financiación de ejemplo en España y Polonia sería de aproximadamente:
480 € menos al mes
y aproximadamente
115.000 € menos de intereses durante todo el periodo.
Esta diferencia puede tener importancia para toda la inversión
En una hipoteca de 300.000 € no hablamos de una diferencia de unos pocos euros al mes. La diferencia en el tipo de interés puede traducirse en decenas de miles de euros a lo largo de todo el periodo de financiación.
Por eso, si estás pensando en comprar una propiedad en España, merece la pena analizar no solo el precio de la propiedad, sino también dónde y en qué condiciones vas a financiar la compra.
Y precisamente por eso una hipoteca española puede ser una opción interesante también para una persona que vive y trabaja en otro país europeo.
Por supuesto, las condiciones reales de las ofertas bancarias dependen del perfil del cliente, el importe de la entrada, el tipo de interés, los ingresos y otros parámetros. Por eso, estas cifras deben considerarse como un punto de referencia, aunque muestran la diferencia en los costes de financiación entre los distintos países.
Además, una hipoteca puede financiar tanto la compra de una propiedad de obra nueva como una propiedad de segunda mano.
¿Puedo conseguir una hipoteca en España como extranjero?
Sí. Los bancos españoles cuentan con soluciones específicas para compradores extranjeros y no residentes de diferentes partes del mundo. Estas opciones están disponibles tanto para clientes procedentes de distintos países europeos como para compradores de otros mercados internacionales, por ejemplo, Estados Unidos, Canadá o Emiratos Árabes Unidos, incluido Dubái.
Por ejemplo, CaixaBank, dentro de su oferta para compradores extranjeros, tramita hipotecas para clientes que viven en distintos países y declara una financiación de hasta el 70 % del valor de la propiedad, dependiendo del perfil del cliente y de las condiciones de financiación.
Esto significa que no necesitas tener un salario en España para obtener una hipoteca española.
El banco puede analizar los ingresos obtenidos en tu país de residencia, su estabilidad, tus obligaciones financieras, tu historial crediticio y otros aspectos de tu situación económica.
¿Tus ingresos proceden de fuera de España? Esto no tiene por qué ser un obstáculo para conseguir financiación.
Consulta tus posibilidades de financiación ↘
Financiación del 70 %: ¿qué significa en la práctica?
Imaginemos una propiedad de:
430.000 €
Con una financiación del 70 %:
300.000 € — hipoteca
130.000 € — capital propio
A esto hay que añadir los impuestos y los gastos asociados a la compra.
Es decir, no necesitas aportar de tu bolsillo los 430.000 € completos.
En el caso de la oferta de CaixaBank para compradores extranjeros, el banco indica una financiación de hasta el 70 %, mientras que el comprador debe aportar el 30 % restante del precio, además de los impuestos y otros gastos de la operación. Dependiendo de la situación, esto puede suponer aproximadamente un 42–45 % del valor de la propiedad en fondos propios cuando también se tienen en cuenta estos costes adicionales.
Si la propiedad cuesta 430.000 €, esto no significa que tengas que disponer de todo ese importe en tu cuenta.
Con una financiación del 70 %, hablamos de aproximadamente 300.000 € de hipoteca y 130.000 € de entrada, más los costes de compra.
Por eso merece la pena preguntarse:
«¿Cuánto capital propio necesito y qué hipoteca puedo conseguir?»
Este cálculo permite comprobar si una determinada propiedad encaja realmente en tu presupuesto.
¿Quién compra propiedades en España con una hipoteca?
España lleva años atrayendo compradores de toda Europa, y los compradores extranjeros representan una parte importante del mercado inmobiliario.
Curiosamente, según datos de CaixaBank Research correspondientes al primer semestre de 2025, los compradores alemanes representaban el 17,1 % de las solicitudes de hipotecas presentadas por no residentes. Los británicos, por su parte, lideraban en número de compras de propiedades por parte de compradores extranjeros.
Esto muestra la magnitud del fenómeno.
Una hipoteca española para extranjeros no es, por tanto, una solución de nicho diseñada para una única nacionalidad.
Es un elemento habitual del mercado inmobiliario español.
El banco no solo analiza tu salario
Al evaluar una solicitud hipotecaria, hay muchos más factores importantes que el nivel de ingresos.
El banco puede analizar, entre otros aspectos:
la estabilidad laboral o de la actividad empresarial,
el importe y el origen de los ingresos,
las obligaciones financieras existentes,
el historial crediticio,
la edad del solicitante,
el país de residencia fiscal,
la moneda en la que recibes tus ingresos,
el importe de los fondos propios,
el valor y el tipo de propiedad.
Por eso, dos personas que ganan exactamente lo mismo pueden recibir decisiones hipotecarias completamente diferentes.
Lo que cuenta es el perfil financiero completo.
Una hipoteca no tiene por qué significar «vivir a crédito»
¿Por qué pedir una hipoteca si puedes comprar una propiedad al contado?
Porque aquí no se trata de si puedes pagar el precio completo. Se trata de si quieres inmovilizar todo tu capital en una única propiedad.
Si tienes 430.000 € y puedes comprar una propiedad al contado, también puedes plantearte utilizar una parte de ese capital como entrada y financiar el resto mediante una hipoteca.
El capital restante puede mantenerse como:
capital para invertir,
reserva financiera,
fondos para desarrollar tu negocio,
o simplemente como una seguridad adicional.
Por tanto, una hipoteca no tiene por qué ser únicamente una forma de comprar una propiedad que «no puedes permitirte».
También puede ser una herramienta para gestionar tu propio capital.
¿Quieres comprobar cómo financiar la compra de una propiedad en España y, al mismo tiempo, conservar parte de tu capital?
Escríbenos ↘
Antes de comprar, comprueba la financiación
No tienes que elegir primero una propiedad y preguntarte después si puedes permitirte comprarla.
En Real Inmob te ayudamos a comprobar las posibilidades de financiación y adaptar la compra a tu presupuesto, y posteriormente te acompañamos durante todo el proceso: desde la elección de la propiedad, pasando por la hipoteca y los trámites, hasta la finalización de la operación.
Descubre qué propiedad en España puedes permitirte realmente.
Descubre todo el alcance de nuestro servicio 360° ↘
¿Quieres comprobar las posibilidades de financiación de tu propiedad en España?
Imágenes
Compartir


 Atrás